Domain methylen.de kaufen?
Wir ziehen mit dem Projekt
methylen.de um.
Sind Sie am Kauf der Domain
methylen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain methylen.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Reaktion Books AmplifiedReaktion Books Amplified – A Design History of the Electric Guitar: Buch über die Geschichte des Designs von E-Gitarren, von Paul Atkinson, mit 129 Illustrationen, ISBN 9781789142747, 20,1 x 25,8 cm, Hardcover, 272 Seiten, englische Ausgabe34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
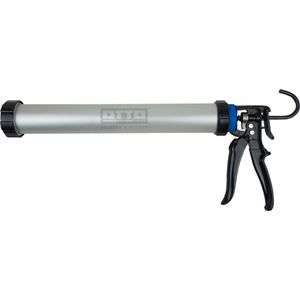
Otto-Chemie Kartuschenpresse H600, mechanisch, für Kartuschen & Schlauchbeutel, aus KunststoffGeeignet für 280, 290, 300, 310ml Kartuschen & Schlauchbeutel bis 600ml Drehbares Aluminiumrohr für mehr Flexibilität Große Übersetzung (Verhältnis 17:1) für einfaches Auspressen Gebogenes Endstück erleichtert das Zurückziehen der Schubstange Leiterhaken ermöglicht praktische Aufhängung Für einfache Verarbeitung von Acryl, Silikon, Kleb- & Spezialdichtstoffe Gummierte Anti-Rutsch-Grifffläche sorgt für sicheren Halt Ergonomische Design sorgt für eine gute Balance & ermüdungsfreies Arbeiten Reibungsloser und genauer Vorschub Höchste Stabilität durch schlagfestes Kunststoffgehäuse Merkmale: Ausführung: mechanisch Material: Kunststoff geeignet für: Kartuschen, Schlauchbeutel Gebindegröße: 280 ml, 290 ml, 300 ml, 310 ml, 400 ml, 580 ml, 600 ml weitere Produktinformationen: Gewicht: 1,03 kg66,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
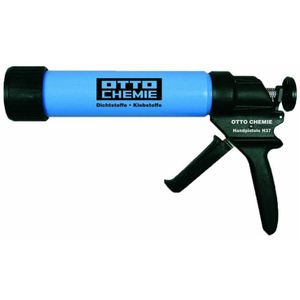
Otto-Chemie Kartuschenpresse 6503700, H37, mechanisch, für Kartuschen, aus KunststoffGeeignet für 290, 300, 310 ml Kartuschen Große Übersetzung (Verhältnis 18:1) für einfaches Auspressen Ultraleichtes Gewicht sorgt für ein ermüdungsfreies Arbeiten Für einfache Verarbeitung von Acryl, Silikon, Kleb- & Spezialdichtstoffe Mit Schiebehülsen-Verschluss und glatter Schubstange Höchste Stabilität durch schlagfestes Kunststoffgehäuse Merkmale: Ausführung: mechanisch Material: Kunststoff geeignet für: Kartuschen Gebindegröße: 290 ml, 300 ml, 310 ml weitere Produktinformationen: Gewicht: 0,6 kg75,34 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
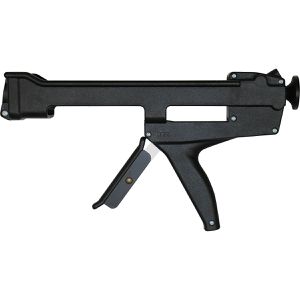
Otto-Chemie Kartuschenpresse H 245, mechanisch, für Koaxialkartuschen, aus KunststoffGeeignet für Koaxialkartuschen mit 280ml, 290ml, 300ml und 310ml Bis zu 5 kN Auspresskraft für das mühelose Auspressen zähflüssiger Dicht- und Klebstoffe Für mittel- bis hochviskose Hybride, Polyurethane und Silikone Große Übersetzung (Verhältnis 26:1) für einfaches Auspressen U-Förmige Schale aus glasfaserverstärktem Nylon für einfache Kartuschenwechsel Integrierte Druckentlastung verhindert Nachtropfen des Materials Ergonomische Design sorgt für eine gute Balance & ermüdungsfreies Arbeiten Merkmale: Ausführung: mechanisch Material: Kunststoff geeignet für: Kartuschen Gebindegröße: 280 ml, 290 ml, 300 ml, 310 ml134,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **


Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
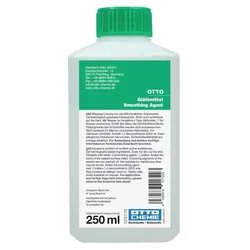
Otto Chemie Glättmittel - 1000 ml Kunststoff FlascheAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt5,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
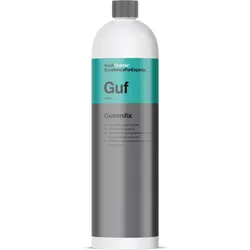
Koch Chemie Chemie Gummifix 1LProduktinformationen "Koch Chemie Chemie Gummifix 1L" Premium Pflege & Schutz für Gummioberflächen Koch Chemie Gummifix bietet eine effektive Lösung gegen das Austrocknen und die Alterung von Gummi. Durch seine speziell abgestimmte Formulierung werden spröde Oberflächen wieder geschmeidig und elastisch, während gleichzeitig ein schützender Film aufgetragen wird, der UV-Strahlung, Witterungseinflüssen und mechanischem Verschleiß standhält. Anwendungsempfehlung: Reinigen Sie zunächst die Gummioberflächen gründlich, um Schmutz und Rückstände zu entfernen. Tragen Sie dann Koch Chemie Gummifix mit einem weichen Tuch gleichmäßig auf. Lassen Sie das Produkt einige Minuten einwirken, damit es tief in das Material eindringen kann. Überschüssiges Gummifix wischen Sie abschließend mit einem sauberen Tuch ab, um einen gleichmäßigen, schützenden Glanz zu erzielen.  Technische Daten: • pH-Wert: Ca. 7 (neutral) • Gebindegröße: 1000 ml  Gefahrenhinweise: Das Produkt ist ausschließlich für den externen Gebrauch bestimmt. Vermeiden Sie den direkten Haut- und Augenkontakt. Â8,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Reaktion Books AmplifiedReaktion Books Amplified – A Design History of the Electric Guitar: Buch über die Geschichte des Designs von E-Gitarren, von Paul Atkinson, mit 129 Illustrationen, ISBN 9781789142747, 20,1 x 25,8 cm, Hardcover, 272 Seiten, englische Ausgabe34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto-Chemie Kartuschenpresse H600, mechanisch, für Kartuschen & Schlauchbeutel, aus KunststoffGeeignet für 280, 290, 300, 310ml Kartuschen & Schlauchbeutel bis 600ml Drehbares Aluminiumrohr für mehr Flexibilität Große Übersetzung (Verhältnis 17:1) für einfaches Auspressen Gebogenes Endstück erleichtert das Zurückziehen der Schubstange Leiterhaken ermöglicht praktische Aufhängung Für einfache Verarbeitung von Acryl, Silikon, Kleb- & Spezialdichtstoffe Gummierte Anti-Rutsch-Grifffläche sorgt für sicheren Halt Ergonomische Design sorgt für eine gute Balance & ermüdungsfreies Arbeiten Reibungsloser und genauer Vorschub Höchste Stabilität durch schlagfestes Kunststoffgehäuse Merkmale: Ausführung: mechanisch Material: Kunststoff geeignet für: Kartuschen, Schlauchbeutel Gebindegröße: 280 ml, 290 ml, 300 ml, 310 ml, 400 ml, 580 ml, 600 ml weitere Produktinformationen: Gewicht: 1,03 kg66,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Otto-Chemie Kartuschenpresse 6503700, H37, mechanisch, für Kartuschen, aus KunststoffGeeignet für 290, 300, 310 ml Kartuschen Große Übersetzung (Verhältnis 18:1) für einfaches Auspressen Ultraleichtes Gewicht sorgt für ein ermüdungsfreies Arbeiten Für einfache Verarbeitung von Acryl, Silikon, Kleb- & Spezialdichtstoffe Mit Schiebehülsen-Verschluss und glatter Schubstange Höchste Stabilität durch schlagfestes Kunststoffgehäuse Merkmale: Ausführung: mechanisch Material: Kunststoff geeignet für: Kartuschen Gebindegröße: 290 ml, 300 ml, 310 ml weitere Produktinformationen: Gewicht: 0,6 kg75,34 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Otto-Chemie Kartuschenpresse H 245, mechanisch, für Koaxialkartuschen, aus KunststoffGeeignet für Koaxialkartuschen mit 280ml, 290ml, 300ml und 310ml Bis zu 5 kN Auspresskraft für das mühelose Auspressen zähflüssiger Dicht- und Klebstoffe Für mittel- bis hochviskose Hybride, Polyurethane und Silikone Große Übersetzung (Verhältnis 26:1) für einfaches Auspressen U-Förmige Schale aus glasfaserverstärktem Nylon für einfache Kartuschenwechsel Integrierte Druckentlastung verhindert Nachtropfen des Materials Ergonomische Design sorgt für eine gute Balance & ermüdungsfreies Arbeiten Merkmale: Ausführung: mechanisch Material: Kunststoff geeignet für: Kartuschen Gebindegröße: 280 ml, 290 ml, 300 ml, 310 ml134,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klein, David R.: Wiley-Schnellkurs Organische Chemie III SyntheseWiley-Schnellkurs Organische Chemie III Synthese , Bei organischer Synthese entstehen neue Stoffe. Dieser Wiley-Schnellkurs führt Sie schnell und kompetent in dieses Gebiet der Organischen Chemie ein. David R. Klein erklärt Ihnen was Sie zu elektrophiler und nukleophiler aromatischer Substitution wissen sollten und was Sie bei Ketonen, Aldehyden, Aminen, Enolen und vielem mehr beachten sollten. Mit zahlreichen Übungsaufgaben mit Lösungen können Sie Ihr Wissen festigen und testen. So ist dieses Buch das richtige für Sie, wenn Sie sich schnell in diesen Bereich der Organik einarbeiten wollen. , Sport-Schwungscheiben > Sport-Getriebe , Auflage: 2. Auflage, Erscheinungsjahr: 20220413, Produktform: Kartoniert, Titel der Reihe: Wiley Schnellkurs##, Autoren: Klein, David R., Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 349, Keyword: Chemie / Chemische Synthese; Organische Synthese, Fachschema: Chemie (organisch)~Organische Chemie, Bildungszweck: für die Hochschule, Warengruppe: HC/Organische Chemie, Fachkategorie: Organische Chemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 444, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2000910, Vorgänger EAN: 9783527530076, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vilgis, Thomas: Die Molekül-KücheDie Molekül-Küche , Physik und Chemie des feinen Geschmacks , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Auflage: 9., korrigierte Auflage, Erscheinungsjahr: 20130408, Produktform: Kartoniert, Autoren: Vilgis, Thomas, Auflage: 13009, Auflage/Ausgabe: 9., korrigierte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: 40 Schwarz-Weiß- Abbildungen, Keyword: Alkoholisches; Aminosäuren; Asparagin; Biologie; Biologie leicht erklärt; Brühen; Buch für Köche; Buch für Köchinnen; Chemie Erklärungen anhand von Rezepten; Chemie leicht erklärt; Eiweiß; Enzyme; Ernährung; Essen; Fett; Fettaugen; Fettsäuren; Fond; Fülle der Inhaltsstoffe; Garen; Gargerichte; Gaumenschmaus; Gehirnnahrung; Gerichte kochen; Geschmack und Genuss; Grundverständnis Kochen; Himalaya Salz; Hühnerbrühe; Inhaltsstoffe; Kartoffelpüree; Kochbuch; Kochbuch für Laien; Kochen; Kochen Experimente; Kochen als Wissenschaft; Kochen leicht erklärt; Kochen verstehen; Kochkunst; Kochschule; Kohlenhydrate; Konservieren; Küche als Labor; Küchenexperimente; Küchenphänomene, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Molekularküche~Molekularküche~Nanotechnologie~Technologie / Nanotechnologie~Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Natur~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Nanotechnologie~Die Natur: Sachbuch~Nanowissenschaften~Atom- und Molekularphysik~Hausmannskost und alte Gerichte~Kochen: Hauptgerichte~Kochen: Konservieren und Einfrieren~Populärwissenschaftliche Werke, Thema: Verstehen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 231, Breite: 154, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5372434 A4983321 A4211596, Vorgänger EAN: 9783777621043 9783777613703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.